El esfuerzo aparece donde nadie lo esperaba
El lunes, el responsable de una línea de negocio le comenta que no puede comprometer una fecha de entrega. No faltan pedidos. Tampoco falta voluntad. El problema es que los especialistas que necesita están atendiendo compromisos de otra línea.
La conversación resulta extraña. Esa otra línea tiene sus propios clientes y sus propias ventas. Durante años, ambas trabajaron juntas sin que esa convivencia pareciera un problema. Ahora, cada vez que aparece un trabajo urgente, alguien debe decidir a quién atender primero.
Quizás usted haya vivido algo parecido. Un servicio que siempre se ofreció para conservar clientes comienza a ocupar más horas. Una actividad pequeña reclama personas que otras necesitan. O un cliente importante exige una atención que termina afectando entregas ajenas.
Visto desde el lugar donde aparece la dificultad, parece un problema de agenda, de personal o de organización. Sin embargo, puede haber algo anterior: una parte del negocio lleva tiempo sosteniendo a otra, y las condiciones que permitían hacerlo han cambiado.
Esto no significa que aquella combinación estuviera equivocada. Es posible que haya sido una de las razones por las que su empresa logró crecer.
¿Qué ocurre cuando una forma de ayudarse entre partes del negocio sigue funcionando, pero ya no cuenta con el mismo respaldo que antes?
Para entender por qué hoy aparece la tensión, vale la pena volver a cuando esa relación comenzó a tener sentido.
La combinación que ayudó a construir su empresa
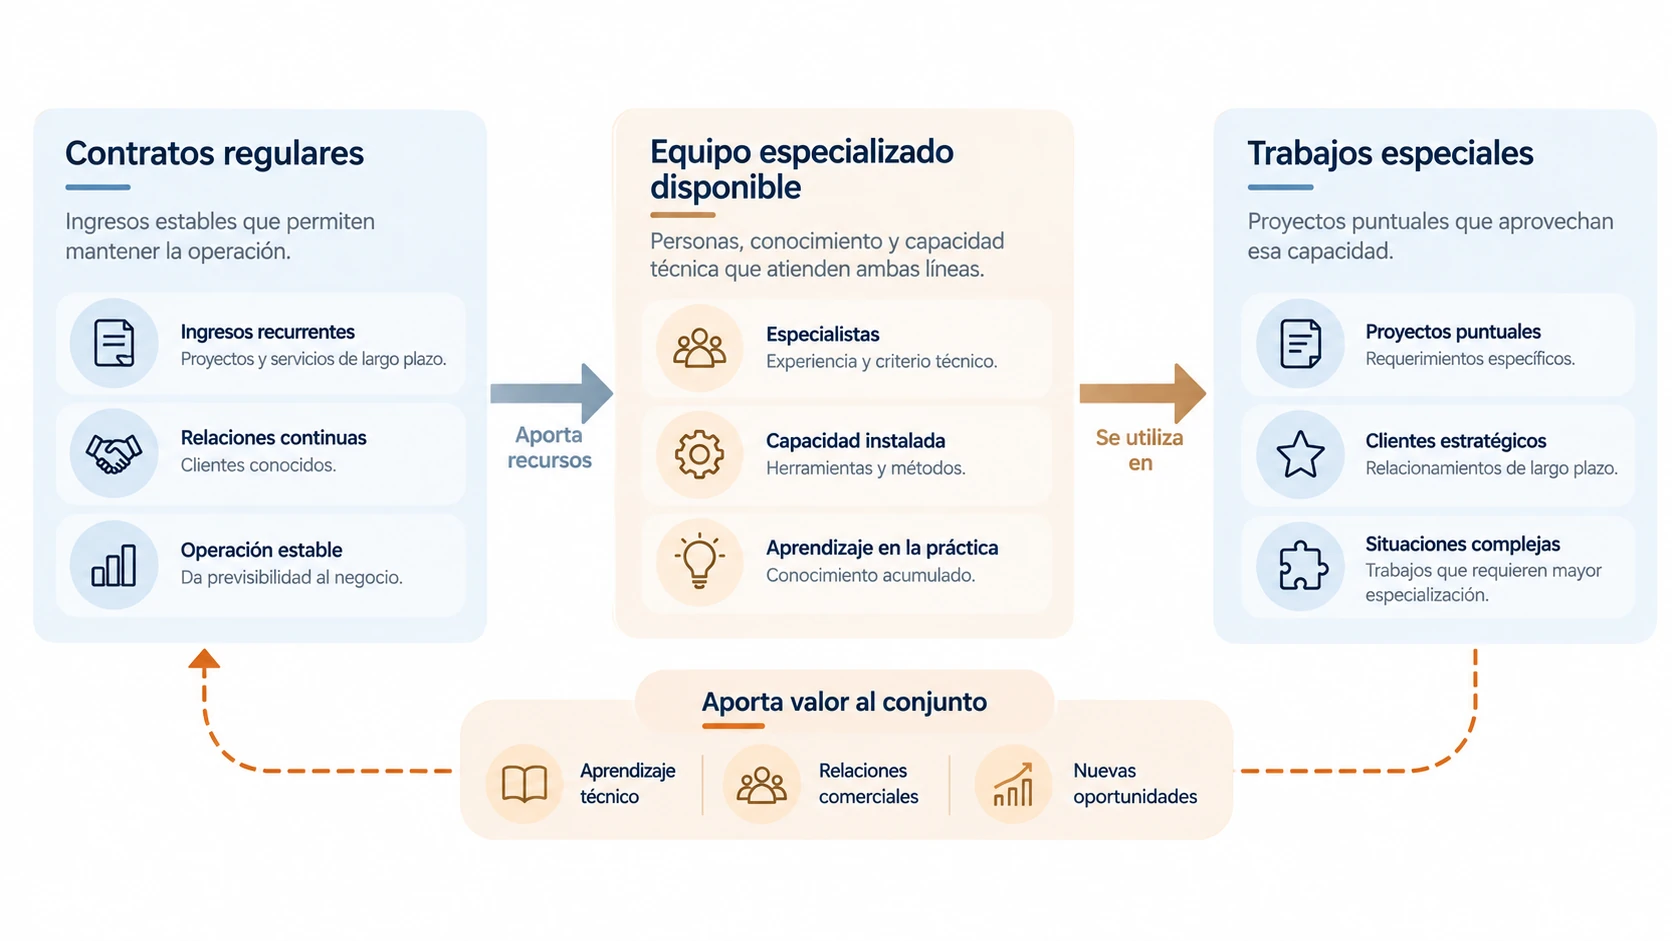
Pensemos en una empresa que comenzó con una línea de servicios técnicos. Sus contratos regulares le permitían mantener un equipo experimentado. Un cliente antiguo pidió, además, trabajos especiales: pocos al principio, difíciles de presupuestar y con una atención que no siempre quedaba cubierta por lo facturado.
La empresa aceptó porque conocía al cliente y porque esos trabajos le permitían aprender. Con el tiempo, esa experiencia abrió una segunda línea de negocio. Los mismos especialistas podían responder a situaciones que antes quedaban fuera de su alcance.
Durante años, los contratos regulares aportaron una parte importante de los recursos necesarios para mantener ese conocimiento disponible. La segunda línea aprovechaba esa capacidad, aunque sus ingresos no siempre alcanzaran para sostenerla por sí sola.
 Una línea sostiene una capacidad que otra utiliza
La historia es ilustrativa; no describe una empresa investigada. Pero muestra una posibilidad reconocible: un negocio no siempre se construye como varias actividades independientes. A veces una permite desarrollar capacidades que otra utiliza. Una relación comercial abre la puerta a otras. Un servicio poco atractivo por separado ayuda a conservar un cliente que compra mucho más.
En esas combinaciones puede existir una decisión económica real: los recursos generados por una parte permiten mantener otra. Ese sostenimiento es lo que aquí llamamos subsidio cruzado.
No siempre hubo una reunión para decidirlo. Puede haber nacido de una respuesta oportuna a un cliente, de una apuesta prudente o de una manera propia de cumplir compromisos. Con el tiempo, pasó a formar parte de cómo funciona la empresa.
Y justamente porque funcionó, dejó de llamar la atención. Mientras el conjunto respondía, pocas razones había para preguntarse qué parte estaba haciendo posible a cuál.
Lo que una parte hace posible para otra
Volvamos a las dos líneas. La primera tiene contratos frecuentes y aporta ingresos estables. La segunda realiza trabajos especiales, utiliza a los mismos especialistas y permite conservar relaciones comerciales que la empresa valora.
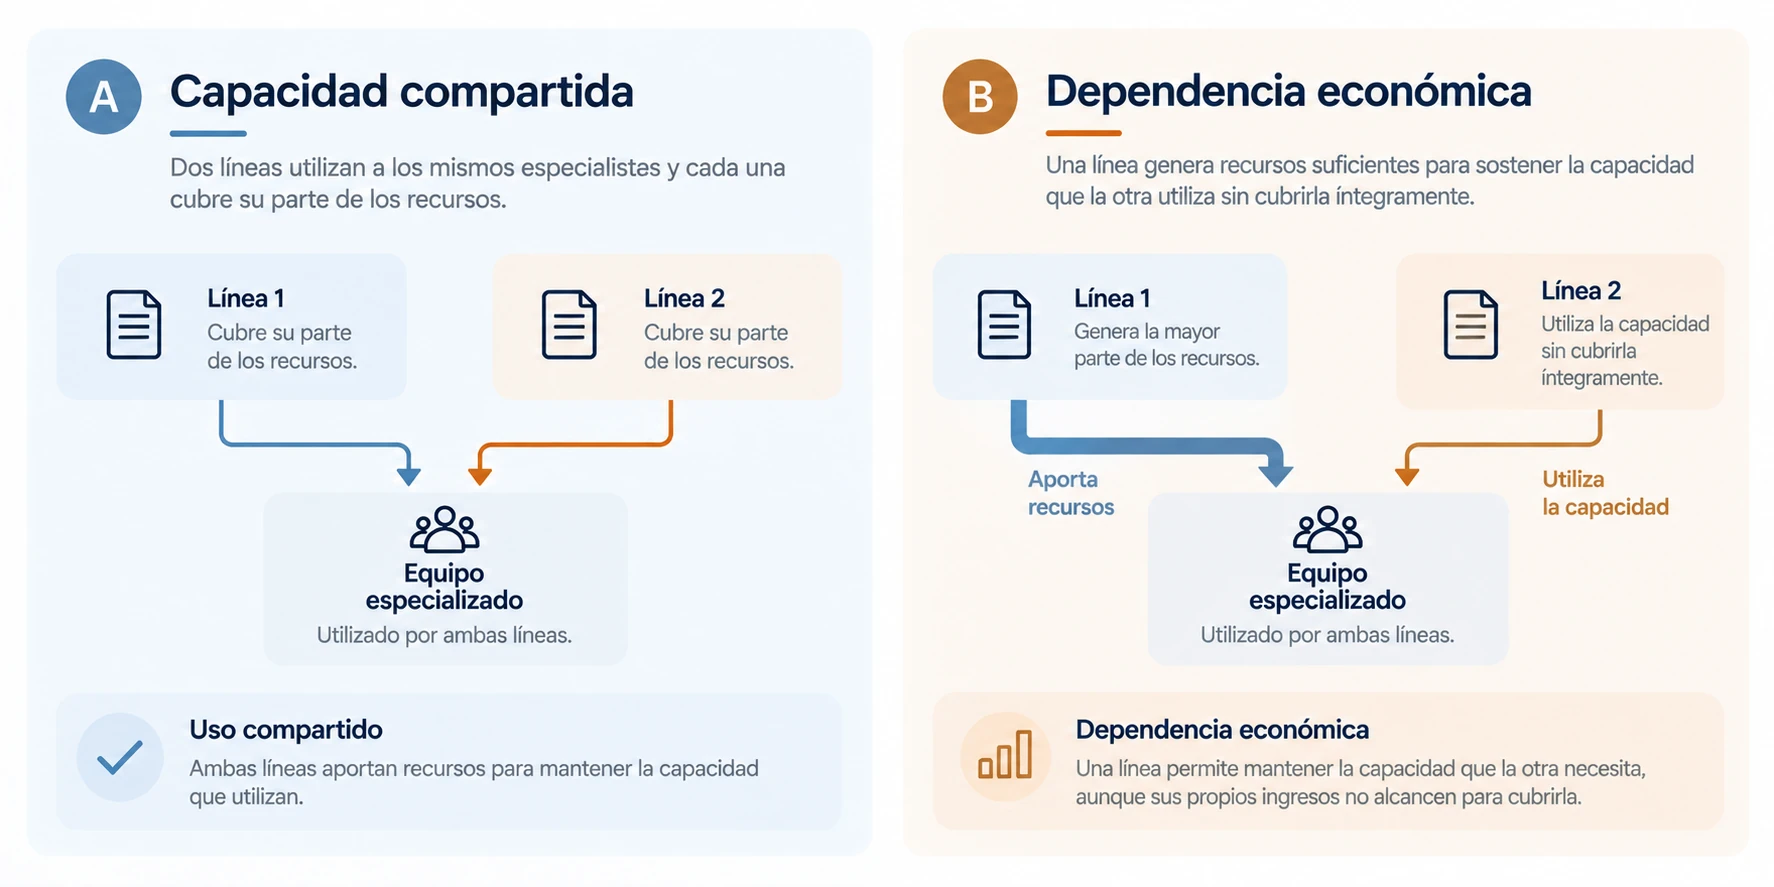
Si la primera financia de manera recurrente parte del equipo que la segunda necesita, existe un vínculo de sostenimiento. El dinero entra por una actividad, pero ayuda a mantener otra. El beneficio de la segunda puede regresar después, por ejemplo, cuando un cliente que llegó por un trabajo especial contrata servicios regulares.
Compartir especialistas no convierte automáticamente a dos líneas en una relación de subsidio. Ambas podrían pagar por lo que utilizan. En esta historia ocurre algo más concreto: los contratos regulares permiten mantener una capacidad que los trabajos especiales necesitan, pero que no financian por sí solos.
 Compartir no siempre significa financiar
Una oferta puede mantenerse gracias al resultado de otra
Chen y Rey analizan, mediante un modelo económico, cómo una empresa que vende varios productos puede sostener algunas ofertas con los resultados de otras. El trabajo muestra que esa relación puede formar parte de una estrategia competitiva y no ser necesariamente una anomalía.
Se trata de un modelo teórico sobre empresas multiproducto. No demuestra que todas las empresas de servicios funcionen así. Su aporte a esta investigación es más preciso: permite reconocer una relación económica en la que el resultado de una parte ayuda a mantener otra.
Fuente: Chen, Z. y Rey, P. (2019). Competitive Cross-Subsidization. The RAND Journal of Economics. DOI.
En la empresa del ejemplo, esa relación puede pasar inadvertida porque nadie ve una transferencia de dinero entre dos cajas. Los especialistas reciben su sueldo, atienden a distintos clientes y cumplen los trabajos que van llegando. El apoyo está dentro de la forma habitual de operar.
Durante años, los contratos regulares pudieron mantener disponible ese equipo sin que nadie tuviera que preguntarse cuánto dependían de él los trabajos especiales. La pregunta aparece cuando los recursos que llegan desde la primera línea comienzan a disminuir.
Por qué los resultados separados pueden engañar
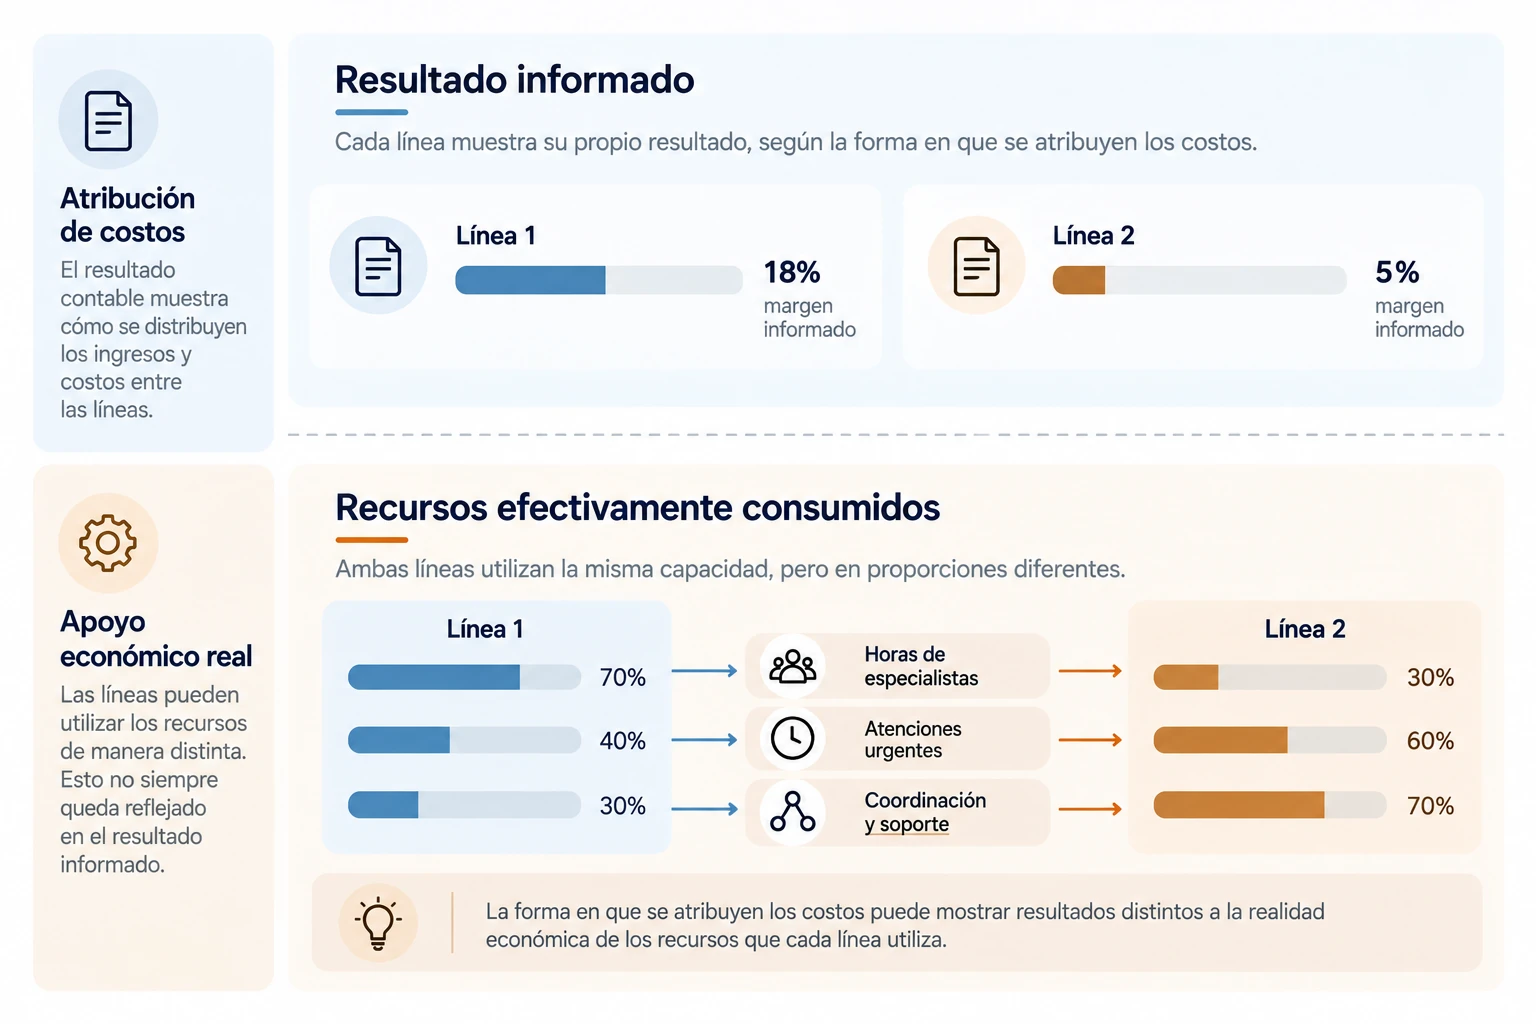
Al terminar el mes, el empresario de nuestra historia revisa los resultados de sus dos líneas. Los contratos regulares muestran un buen resultado. Los trabajos especiales, bastante menos. La explicación parece estar a la vista: una línea sostiene a la otra.
Pero el jefe de operaciones le recuerda algo que ese informe no muestra. Algunos trabajos especiales necesitan muchas horas de especialistas; otros se resuelven rápidamente porque el equipo ya conoce las instalaciones del cliente. Además, una parte de los contratos regulares se mantiene precisamente porque la empresa también responde cuando aparece un trabajo fuera de lo habitual.
El informe muestra cuánto ingresó y cuánto costo se atribuyó a cada línea. No muestra necesariamente qué parte del trabajo necesitó cada una ni qué clientes permanecen gracias a la combinación de servicios.
Cuando los costos se reparten, el resultado puede cambiar de apariencia
Cooper y Kaplan explicaron que distintos productos y actividades consumen recursos de maneras diferentes. Si esos costos se distribuyen mediante criterios demasiado generales, los resultados atribuidos a cada actividad pueden resultar engañosos.
Ese hallazgo trata de cómo se miden los costos; no demuestra que exista un subsidio cruzado. En nuestra historia ayuda a evitar una confusión: que un informe muestre una línea débil no significa todavía que otra esté financiándola.
 El resultado contable no revela por sí solo la relación
Fuente: Cooper, R. y Kaplan, R. S. (1991). Profit Priorities from Activity-Based Costing. Harvard Business Review. Publicación original.
Algo parecido sucede con los clientes. Dos empresas pueden pagar una cifra semejante por el mismo servicio. Una programa las visitas con anticipación y entrega información completa. La otra llama con urgencia, cambia fechas y necesita varias conversaciones antes de cada intervención. En la facturación se parecen; en las horas que requieren, no.
Dos clientes que facturan parecido pueden exigir esfuerzos distintos
Van Raaij, Vernooij y van Triest estudiaron la aplicación de un análisis de rentabilidad de clientes en un entorno industrial. Su caso muestra por qué, además de las ventas, importa comprender los recursos dedicados a atender cada relación.
El estudio no demuestra que un cliente subsidie a otro. En esta empresa ilustrativa permite entender por qué la facturación no cuenta toda la historia. Para reconocer un subsidio sigue faltando algo: saber si los recursos generados por una relación mantienen de manera recurrente a otra.
Fuente: van Raaij, E. M.; Vernooij, M. J. A. y van Triest, S. (2003). The Implementation of Customer Profitability Analysis: A Case Study. Industrial Marketing Management. Artículo.
El empresario vuelve entonces a la pregunta que abrió la conversación. Los contratos regulares permitieron mantener especialistas que los trabajos especiales no habrían podido sostener solos. Esa dependencia sí forma parte de la historia de la empresa. Lo que todavía no sabe es si el valor que los trabajos especiales devuelven al conjunto sigue siendo el mismo.
Y esa diferencia importa. Un informe puede equivocarse al repartir costos. Una actividad puede exigir más esfuerzo que otra. Pero aquí la tensión comienza cuando una línea continúa necesitando un apoyo que la otra ya no puede ofrecer con la misma facilidad. El informe mensual puede mostrar sus consecuencias sin revelar cuándo empezó a cambiar la relación.
Cuando el apoyo sigue, pero las condiciones cambian
Durante mucho tiempo, los contratos regulares de nuestra empresa ilustrativa alcanzaron para mantener un equipo experimentado. La línea de trabajos especiales utilizaba parte de esa capacidad. Había semanas exigentes, pero el conjunto respondía.
Luego los contratos regulares comenzaron a renovarse por montos menores. No desaparecieron. Seguían entrando ingresos y el equipo seguía trabajando. Al mismo tiempo, los trabajos especiales aumentaron y comenzaron a requerir más horas de los mismos especialistas.
Nada de eso obligó a cambiar de inmediato los compromisos asumidos. Los clientes seguían esperando la atención que conocían. Los especialistas seguían ayudando donde hacían falta. La empresa continuó respondiendo de la manera que durante años le había dado buenos resultados.
Ahí aparece el desfase. La parte que aportaba recursos ya no lo hacía con la misma holgura, mientras la que dependía de ellos necesitaba más. Pero la empresa no vivió ese cambio como una sola noticia. Lo sintió en pequeñas escenas: una entrega postergada, un trabajo que hubo que reprogramar, una conversación para decidir qué cliente atender primero.
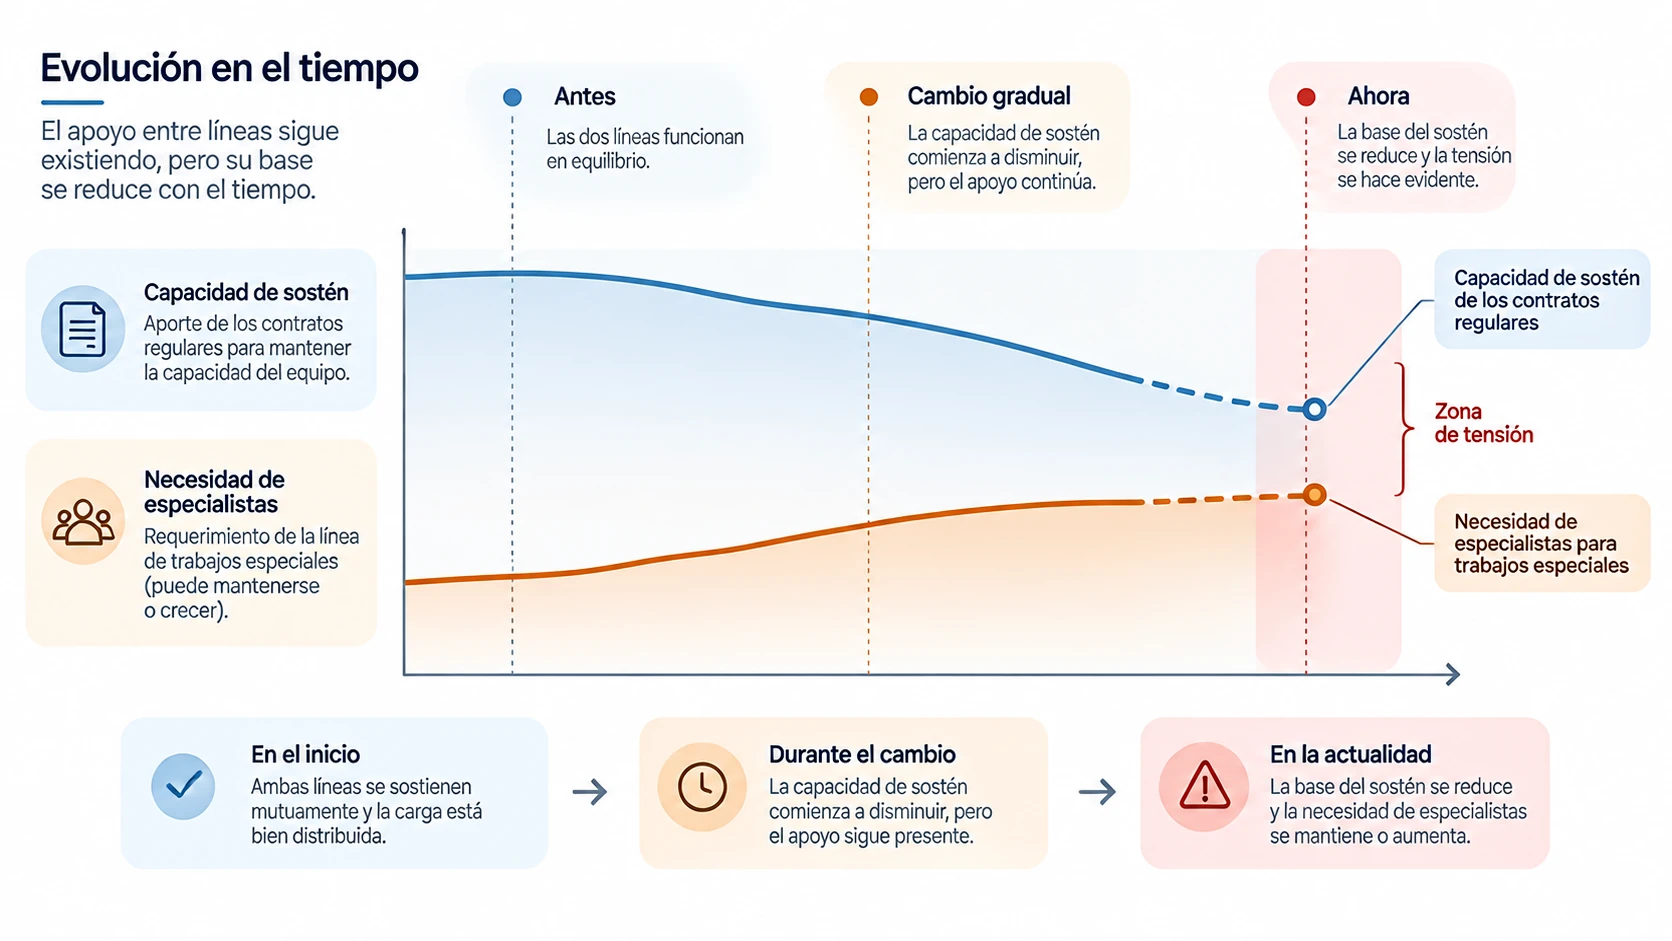 El apoyo permanece; su base se reduce
Pasaron meses antes de que esas situaciones parecieran relacionadas. Cada una tenía una explicación inmediata. Faltaba una persona esa semana. Llegó una urgencia. Un cliente cambió el alcance. Todas podían ser ciertas y, aun así, dejar fuera una relación más profunda.
El efecto diferido no consiste simplemente en pagar un costo más tarde. La empresa sigue atendiendo a ambas líneas como siempre, aunque la de contratos regulares ya no puede aportar los mismos recursos que antes. La tensión se reconoce meses después, en los trabajos que esperan y en los compromisos que cuesta cumplir.
La línea que hoy espera a los especialistas quizá no originó el cambio. Puede estar sintiendo el efecto de un apoyo que otra línea ya no logra entregar como antes.
Eso explica por qué el problema puede parecer nuevo aunque la relación que lo produce tenga muchos años. También explica por qué eliminar de inmediato la actividad que recibe apoyo podría significar perder algo que la empresa tardó mucho en construir.
El patrimonio que existe dentro de esa relación
Los especialistas de nuestra empresa ilustrativa no sólo realizan trabajos. Conocen instalaciones, recuerdan dificultades de clientes antiguos y saben responder cuando aparece una situación que nadie había previsto. Parte de ese conocimiento se desarrolló atendiendo trabajos especiales que, vistos por separado, no siempre parecían atractivos.
Si la línea de contratos regulares ayudó a financiar esa experiencia, el subsidio no sostuvo únicamente una actividad. También pudo sostener una capacidad que hoy utilizan ambas líneas.
Algo semejante ocurre con una relación comercial que abrió acceso a un mercado o con un servicio que permitió ganar la confianza necesaria para ofrecer otros. Ese valor no siempre se ve en la facturación de la actividad que lo hizo posible.
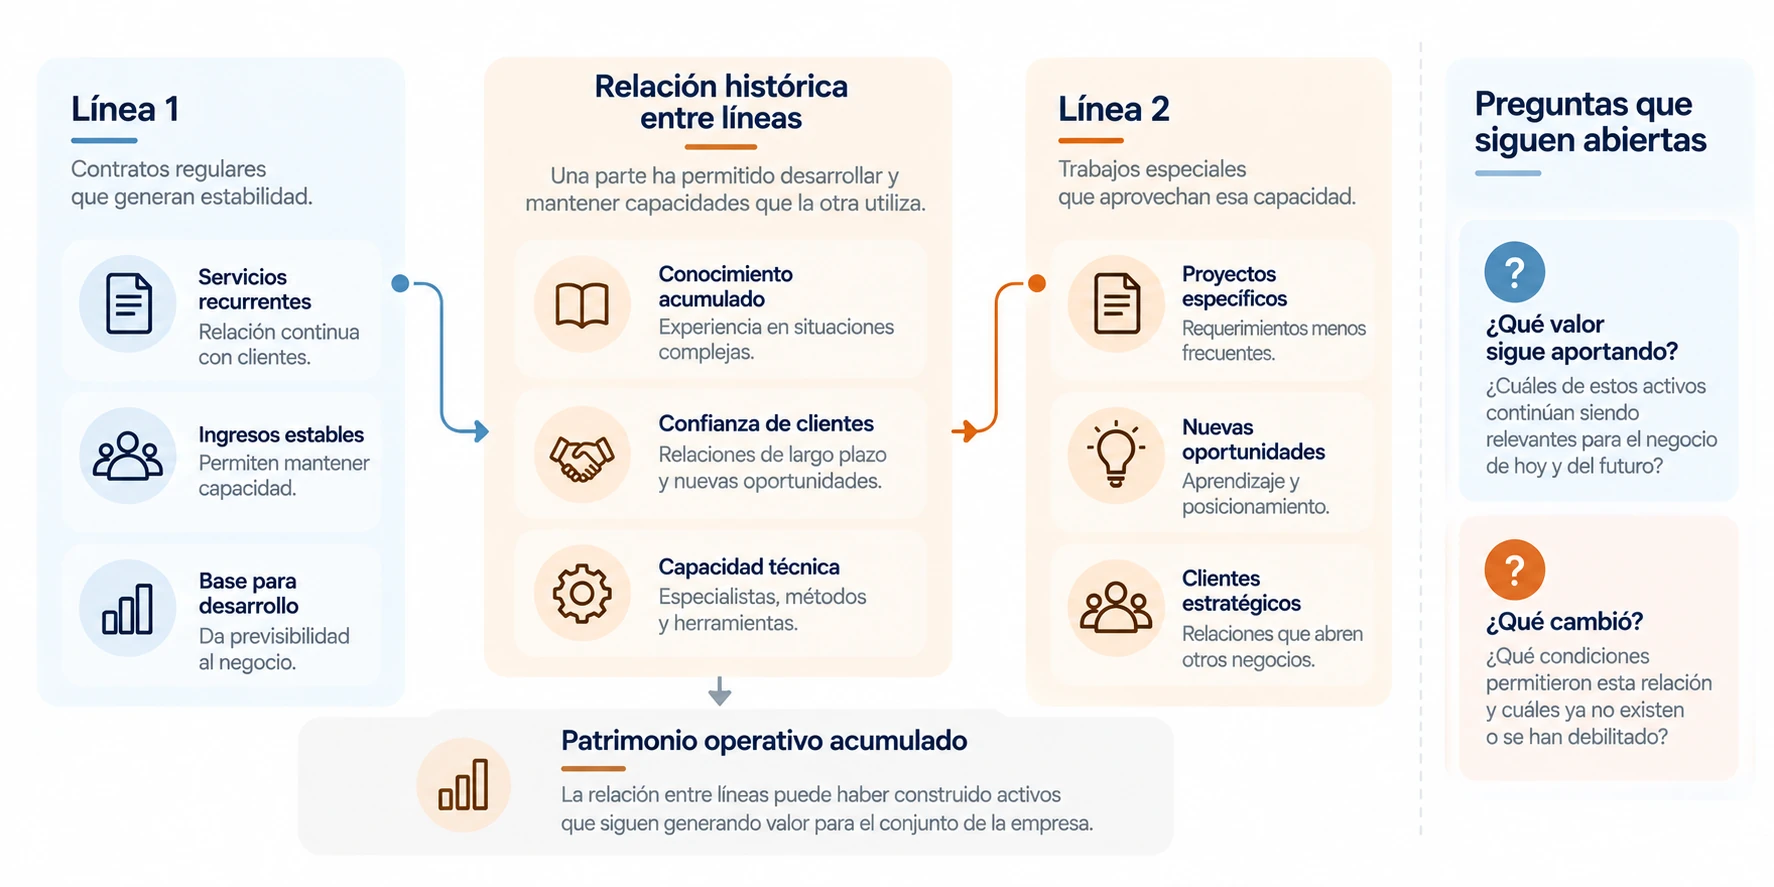 La relación también puede haber construido patrimonio
Pero hay una distinción que importa. Que una práctica haya contribuido al crecimiento no demuestra que siga entregando el mismo valor. Un cliente pudo abrir puertas hace diez años y hoy no generar nuevas oportunidades. Una actividad pudo enseñar al equipo algo que ahora ya forma parte de su experiencia y no depende de mantenerla como antes.
Hay capacidades que sólo se construyen con el tiempo
Dierickx y Cool explican que ciertos recursos valiosos de una empresa se acumulan a lo largo del tiempo y no pueden adquirirse o reproducirse de inmediato. Su análisis destaca que la historia de esa acumulación y las relaciones entre recursos influyen en la dificultad de imitarlos.
El estudio no investiga subsidios cruzados ni demuestra que mantener una línea deficitaria sea conveniente. Ayuda a comprender otra parte de nuestra historia: los especialistas y la confianza construida durante años pueden tener un valor que no aparece completo en el resultado mensual de los trabajos especiales. Si una línea ayudó a financiar esa acumulación, el vínculo económico y la capacidad creada son dos hechos distintos que conviene no confundir.
Fuente: Dierickx, I. y Cool, K. (1989). Asset Stock Accumulation and Sustainability of Competitive Advantage. Management Science. DOI.
La empresa que usted construyó tiene combinaciones propias. Algunas nacieron de una necesidad, otras de una oportunidad y otras de una promesa que decidió cumplir. Comprender el sostenimiento entre sus partes permite reconocer tanto lo que esa historia aportó como lo que puede haber dejado de aportar.
Por eso, una línea aparentemente débil no es automáticamente un error que deba desaparecer. Pero tampoco queda justificada para siempre por lo que significó en el pasado.
No toda diferencia cuenta la misma historia
Volvamos al lunes de nuestra primera escena. Dos líneas necesitan a los mismos especialistas. Esa tensión, por sí sola, no demuestra que exista un subsidio cruzado. Podría tratarse simplemente de una demanda de trabajo superior a la capacidad disponible.
Suponga ahora que una línea gana menos que otra. Eso muestra rentabilidad desigual. No demuestra que la primera reciba recursos financiados por la segunda.
Imagine, en cambio, que una venta hecha hoy obliga a realizar correcciones costosas durante la entrega. En ese caso, el centro del problema puede ser un costo que una decisión trasladó a una etapa posterior. Tampoco basta para hablar de subsidio cruzado.
En nuestra historia, la diferencia está en el vínculo económico que une las dos líneas: una mantuvo durante años recursos que la otra utilizaba para funcionar. Cuando la primera perdió parte de su capacidad de sostenerlos, la segunda siguió necesitándolos. La tensión apareció después.
Compartir personas no es necesariamente subsidiarse. Tener resultados diferentes tampoco. Y descubrir un costo tardío no significa que una parte del negocio financie a otra.
Esta investigación no pretende demostrar que toda empresa tenga subsidios ocultos ni que toda actividad apoyada por otra sea valiosa. Tampoco convierte un problema de cálculo en una explicación suficiente. Busca reconocer una relación concreta: una parte sostiene a otra, esa relación tiene una historia y sus efectos pueden hacerse visibles cuando cambian las condiciones que la mantenían.
Con esa diferencia a la vista, la escena inicial deja de parecer solamente una discusión por horas de especialistas.
La misma empresa, con una pregunta diferente
Quizás recuerde ahora un servicio que su empresa ha mantenido porque ayuda a conservar determinados clientes. O una línea que utiliza capacidades desarrolladas gracias a otra. Puede que esa relación siga teniendo pleno sentido. También puede que hoy funcione bajo condiciones muy distintas de aquellas en las que nació.
En la empresa de nuestra historia, el equipo no dejó de saber trabajar. Los clientes tampoco cambiaron todos de un día para otro. Lo que cambió fue la fuerza con la que una línea podía sostener capacidades compartidas, mientras otra seguía apoyándose en ellas.
La historia de su empresa puede ser distinta. Tal vez el apoyo se encuentre entre clientes, entre actividades que no se facturan por separado o entre negocios que se abren oportunidades mutuamente. Lo importante no es encontrar una estructura igual a la de otra organización. Es comprender la función que ha cumplido la combinación particular que usted construyó.
Quizás al recordar su propia empresa aparezca una relación parecida. No necesariamente entre dos líneas: podría estar entre clientes o entre actividades que nunca se cobran por separado. ¿Qué parte hizo posible a otra? ¿Qué recibió el conjunto a cambio? ¿Y qué cambió para que hoy el esfuerzo se note donde antes no se notaba?
Una parte puede seguir funcionando gracias a otra, incluso cuando el equilibrio entre ambas ya cambió.
El efecto puede aparecer mucho después y en un lugar distinto. Reconocer la relación permite comprender por qué algo que funcionó durante años comienza a sentirse diferente.
Tal vez la pregunta ya no sea únicamente por qué una actividad exige tanto esfuerzo. Tal vez sea qué otra parte de su empresa la ha hecho posible durante años, y qué cambió en esa relación para que recién ahora el esfuerzo se vuelva visible.
Una mirada después de la investigación
La relación que sigue sosteniendo a otra
Durante años, algunas partes de su empresa hicieron posible que otras crecieran. Un contrato estable permitió mantener especialistas; un trabajo especial abrió una relación; una respuesta que parecía poco rentable ayudó a construir conocimiento que después utilizaron muchos clientes.
Ese apoyo no fue necesariamente un error. Formó parte de la manera en que usted construyó su negocio. La dificultad aparece cuando una parte ya no puede sostener lo mismo que antes, pero las demás siguen trabajando como si nada hubiera cambiado. Entonces el esfuerzo se siente en las entregas, las prioridades y las personas, lejos de donde empezó el cambio.
Una relación que ayudó a construir su empresa puede seguir funcionando, aunque las condiciones que la hacían posible ya sean otras.
Algunas de esas relaciones todavía conservan capacidades, confianza y oportunidades que vale la pena comprender. Otras pueden seguir existiendo por la fuerza de una historia que ya no entrega el mismo aporte. No hay una respuesta universal: cada combinación nació de circunstancias propias.
Quizá la pregunta no sea cuál línea está fallando, sino qué partes de su empresa continúan sosteniéndose entre sí y qué cambió en esa relación para que hoy el esfuerzo aparezca donde antes no se notaba.
Continúe observando su empresa
¿Recuerda alguna parte de su empresa que sigue apoyándose en otra?
Quizá ya pensó en una línea, un cliente o un servicio. Quédese un momento con esa imagen. Con unas respuestas rápidas podrá observar cuánto tiempo ocupa hoy esa relación en su equipo.
Quiero verlo en mi empresa
Unos minutos, con lo primero que recuerde. Sin preparar datos ni asumir compromisos.
Centro de Conocimiento Inglotec
Si esta lectura le resultó útil, puede seguir el Centro de Conocimiento y volver cuando publiquemos una nueva investigación.
Publicamos nuevas miradas sobre situaciones que aparecen durante el crecimiento de empresas con años de historia.
Elija el canal que utilice habitualmente.